Bu makalede incelenen hukuki süreçler genel bilgilendirme amaçlıdır. Somut davanızın delil durumu, hak düşürücü yasal süreler ve güncel Yargıtay içtihatları dikkate alınmadan yürütülen işlemler davanızın usulden reddine ve telafisi güç tazminat kayıplarına yol açabilir.
Vergi Cezası Almadan Önce: Önleyici Strateji Zorunludur
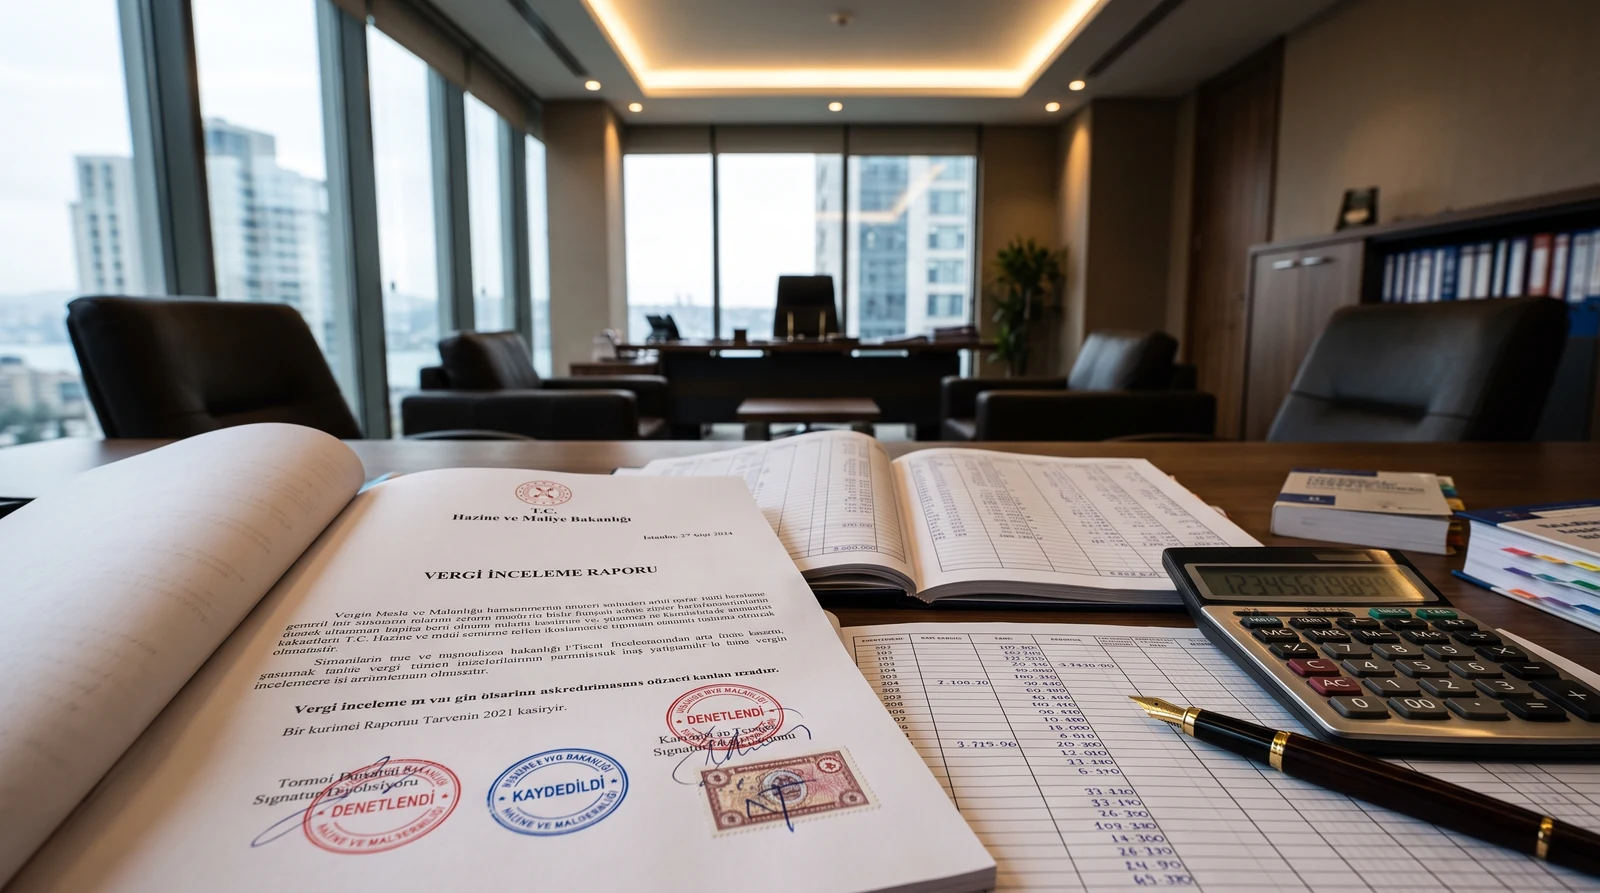
Vergi denetimleri, Türkiye’de işletmelerin en fazla çekindikleri süreçlerin başında gelir. Vergi Usul Kanunu kapsamında uygulanan cezalar; vergi ziyaı, usulsüzlük ve özel usulsüzlük olarak sınıflandırılır. Bu cezaların bir kısmı vergi aslının üç katına kadar çıkabilirken, bir kısmı doğrudan hapis cezasına dönüşebilir. Peki işletmeler kendilerini nasıl koruyabilir?
1. Muhasebe Kayıtlarını Güncel ve Eksiksiz Tutun
Vergi incelemesinde en yaygın sorunlardan biri, işletmenin kayıt düzenini yetersiz bulmasıdır. Fatura arşivleme, banka ekstrelerinin belgelenmesi ve defter tutma yükümlülükleri titizlikle yerine getirilmelidir. Elektronik defter (e-Defter) ve e-Fatura gibi dijital uyum yükümlülükleri özellikle öncelik taşır.
2. Pişmanlık Müessesesini Doğru Kullanın
VUK’un 371. maddesi kapsamında vergi ziyaına sebebiyet veren işletme, ihbar yapılmadan ve incelemeye başlanmadan önce pişmanlıkla beyan yoluna başvurabilir. Pişmanlıkla yapılan düzeltmeler, vergi ziyaı cezasını ortadan kaldırır; yalnızca gecikme faizi ödenmesi gerekir.
3. İzaha Davet Sürecini Ciddiye Alın
Vergi idaresi, inceleme başlatmadan önce mükellefe “izaha davet” mekanizmasıyla açıklama fırsatı sunabilir. Bu fırsatı değerlendiren ve idarenin tespitlerini gidererek beyan düzelten işletmeler, indirimli ceza avantajından yararlanır.
4. Uzlaşma Yolunu Kullanın
Tarhiyat sonrasında uzlaşma talep etmek, vergi aslı ve cezayı önemli ölçüde azaltabilir. Tarhiyat öncesi uzlaşma ve tarhiyat sonrası uzlaşma olmak üzere iki ayrı mekanizma mevcuttur. Uzlaşmada deneyimli bir vergi danışmanı ya da avukatın müzakereye katılması, sonucu olumlu etkiler.
5. Dava Yoluna Başvurun
Uzlaşma sağlanamayan durumlarda vergi mahkemesinde dava açmak son seçenektir. Yürütme durdurma kararı alınabilirse işletme, dava sonuçlanana kadar ceza ve verginin bir kısmını ödeme yükümlülüğünden kurtulabilir.
Sonuç
Vergi cezası ile mücadelede en güçlü konum, inceleme başlamadan önce elde edilir. Proaktif muhasebe yönetimi, düzenli iç denetim ve vergi hukuku alanında uzman danışmanlık; işletmeyi hem ceza riskinden hem de denetim stresinden korur.

Bu Süreçte Profesyonel Hukuki Destek Alın
Konuyla ilgili dosyanız, şirket içi süreçleriniz veya hukuki uyuşmazlık riskleriniz için doğrudan Avukat Uğur Çakmak ile iletişime geçebilir, stratejik yol haritanızı birlikte planlayabilirsiniz.
Bu Makaleyle İlgili Resmi Dilekçe ve Sözleşme Taslakları
Yukarıdaki hukuki süreçlerde kullanabileceğiniz, doğrudan panoya kopyalanabilir ve kurumsal antetli indirilebilir resmi taslaklar:
Marka İhlali İhtarnamesi
**Marka Hakkının İhlali (Tecavüz) İhtarnamesi**, Türk Patent ve Marka Kurumu (TÜRKPATENT) nezdinde tescil edilerek...
Telif Hakkı İhlali Bildirimi
**Telif Hakkı İhlali Bildirimi**, bir kişinin veya şirketin şahsi emeğiyle yarattığı ve mülkiyeti kendisine...
Hukuki Sorularınız İçin Avukat Uğur Çakmak'a Danışın
Konuya ilişkin somut davanız, şirket süreçleriniz ve sözleşme riskleriniz için doğrudan Avukat Uğur Çakmak ile iletişime geçebilirsiniz.